Ketahui Kewajiban Bayar BPHTB dan PPh dalam Transaksi Jual Beli Tanah
 DARIM.ID
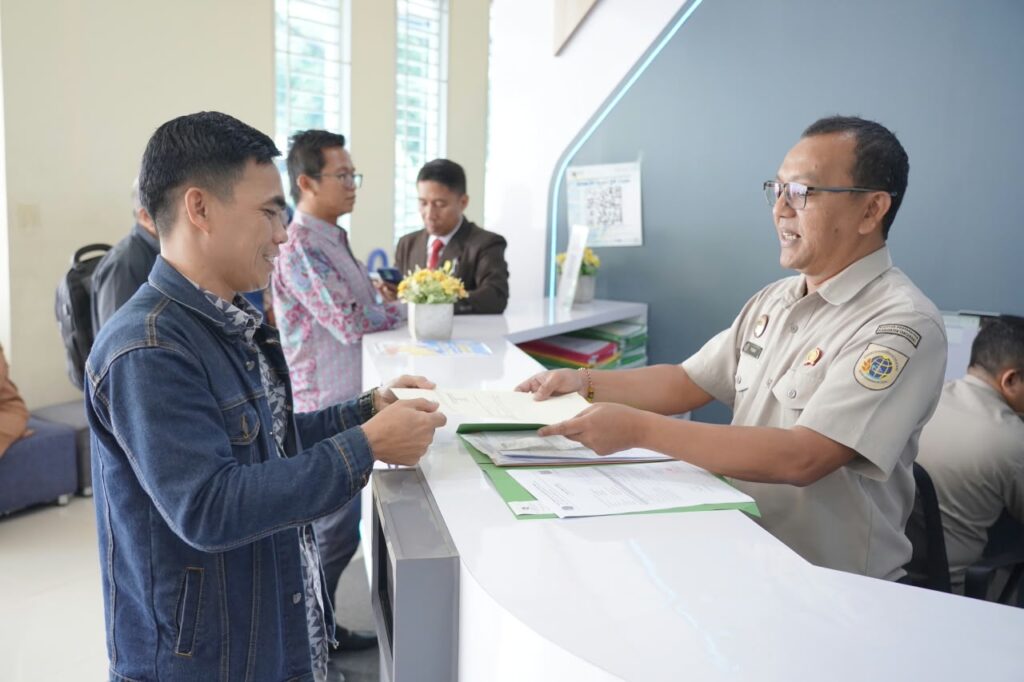
Jakarta, DARIM.ID – Dalam proses jual beli tanah atau bangunan, terdapat beberapa kewajiban yang perlu dipenuhi baik oleh penjual maupun pembeli sebelum proses Peralihan Hak dilakukan. Pembeli perlu membayarkan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB), sedangkan Pajak Penghasilan (PPh) perlu dibayarkan oleh penjual. Kedua pajak tersebut tidak dibayarkan kepada Kantor Pertanahan, melainkan ke instansi yang berwenang.
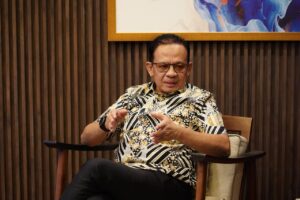
“Dalam jual beli, sebelum pengecekan oleh Pejabat Pembuat Akta Tanah (PPAT) dan pembuatan Akta Jual Beli (AJB) masyarakat harus tahu jika penjual harus membayar PPh dengan nominal sekian rupiah, sedangkan pembeli harus tahu membayar BPHTB,” ujar Direktur Jenderal Penetapan Hak dan Pendaftaran Tanah (Dirjen PHPT), Asnaedi dalam keterangannya pada Jumat (28/08/2026), di Kementerian ATR/BPN, Jakarta.
BPHTB merupakan pajak atas perolehan hak atas tanah dan/atau bangunan yang menjadi kewenangan pemerintah daerah. Ketentuan mengenai BPHTB diatur dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Berdasarkan Pasal 44 ayat (1) dan (2), perolehan hak atas tanah dan/atau bangunan, termasuk yang diperoleh melalui jual beli, merupakan objek BPHTB.
Selanjutnya, Pasal 45 dalam Undang-Undang Nomor 1 Tahun 2022, mengatur bahwa wajib BPHTB adalah orang pribadi atau badan yang memperoleh hak atas tanah dan/atau bangunan. Pembayaran BPHTB dilakukan kepada pemerintah daerah melalui perangkat daerah atau kanal pembayaran yang ditetapkan oleh pemerintah daerah setempat. Besaran serta tata cara pembayaran BPHTB juga telah dituangkan dalam Undang-Undang tersebut.
Sementara itu, PPh atas pengalihan hak atas tanah dan/atau bangunan merupakan kewajiban pihak yang memperoleh penghasilan dari pengalihan tersebut, yakni penjual. PPh ini dibayarkan ke kas negara melalui kanal pembayaran resmi yang bekerja sama dengan Direktorat Jenderal Pajak (DJP) Kementerian Keuangan. Ketentuan mengenai PPh tersebut diatur dalam Peraturan Pemerintah Nomor 34 Tahun 2016 tentang Pajak Penghasilan atas Penghasilan dari Pengalihan Hak atas Tanah dan/atau Bangunan dan Perjanjian Pengikatan Jual Beli atas Tanah dan/atau Bangunan Beserta Perubahannya.
Dengan memahami mengenai kedua jenis pajak, masyarakat bukan hanya bisa mempersiapkan biaya pembelian tanah, namun juga biaya transaksi yang pasti dikeluarkan untuk Peralihan Hak. Diharapkan, setelah berkas dan biaya telah dipersiapkan oleh para pihak secara lengkap, proses Peralihan Hak bisa rampung sesuai target atau bahkan bisa lebih cepat.