Data Pinjol Menghambat Akses Modal, Pelaku Usaha Kesulitan Bangkit Kembali
 DARIM.ID
Catatan riwayat pinjaman dari platform pinjaman daring (pinjol) yang bermasalah kini menjadi penghalang serius bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk mendapatkan akses permodalan resmi. Banyak pelaku usaha yang sempat meminjam dari pinjol saat kondisi mendesak, kini terhambat mengajukan Kredit Usaha Rakyat (KUR) maupun pembiayaan perbankan lain karena riwayat kreditnya dinilai buruk. Meski sebenarnya usahanya berjalan, data pinjol yang tercatat di sistem keuangan membuat mereka dianggap berisiko tinggi dan ditolak.
Masalah ini diangkat dan dibahas oleh Komisi XI DPR RI yang menerima langsung aspirasi dari para pelaku usaha serta asosiasi UMKM di berbagai daerah. Pemerintah melalui Kementerian Koperasi dan UKM bersama Otoritas Jasa Keuangan (OJK) dipanggil untuk mencari solusi agar data pinjol tidak lagi menjadi penghalang permanen bagi pelaku usaha yang ingin bangkit.
Sorotan tajam terhadap persoalan ini mengemuka dalam pembahasan di DPR RI sepanjang Agustus–September 2026. Banyak pelaku usaha yang melaporkan bahwa sejak awal tahun 2026 pengajuan KUR mereka ditolak lantaran riwayat pinjol yang dulu pernah mereka ambil.
Persoalan ini dirasakan di seluruh Indonesia, terutama di daerah-daerah di mana pinjol menjamur dan menjadi satu-satunya sumber cepat dana darurat bagi pelaku usaha kecil. Dampaknya meluas hingga ke kantor cabang bank, dinas koperasi, dan lembaga penyalur kredit di desa maupun kota.
Banyak pelaku usaha terpaksa meminjam dari pinjol karena prosesnya cepat dan mudah, padahal bunganya sangat tinggi. Saat pendapatan turun atau pengembalian tertunda, catatan kredit langsung memburuk. Ketika mereka mengajukan kredit resmi dengan bunga rendah, bank melihat data tersebut dan menolak. Padahal pinjol sering kali tidak mencerminkan kemampuan usaha sesungguhnya, melainkan sekadar kebutuhan mendesak yang tidak terelakkan.
Pelaku usaha yang terdampak mengumpulkan data pinjol yang mereka ambil, lalu membuktikan bahwa usahanya tetap berjalan dan mampu mengangsur. Namun sistem perbankan saat ini belum membedakan antara pinjol ilegal/bermasalah dengan kredit resmi. DPR mendesak OJK untuk menyusun kebijakan pengecualian atau penilaian ulang, sehingga riwayat pinjol yang tidak sah atau tidak wajar dapat dibersihkan atau dinilai secara terpisah dari kelayakan usaha yang sebenarnya. Pelaku usaha juga diminta melaporkan pinjol yang merugikan ke OJK agar dapat diproses dan tidak merusak catatan kredit mereka.
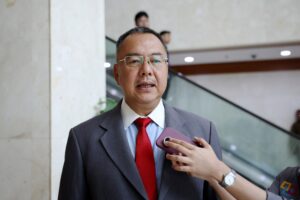
Anggota Komisi XI DPR RI memberikan pernyataannya. “Kami mendesak OJK untuk membedakan data pinjol yang sah dan yang tidak, agar pelaku usaha yang dulu terpaksa meminjam tidak terus-terusan terhambat mengakses permodalan,” ungkap Anggota Komisi XI DPR RI seperti dilansir dari siaran berita resmi di laman website Emedia DPR RI, Minggu (20/9/2026).
Pinjol yang dulu dianggap sebagai jalan pintas kini menjadi tembok tinggi yang memisahkan pelaku usaha dari harapan berkembang. Sudah saatnya data yang tidak adil itu dibersihkan agar mereka yang mau berusaha jujur tetap diberi kesempatan untuk bangkit.